Cili është ndryshimi mes kartës së debitit dhe kreditit?
3 min lexim Publikuar më Përditësuar më
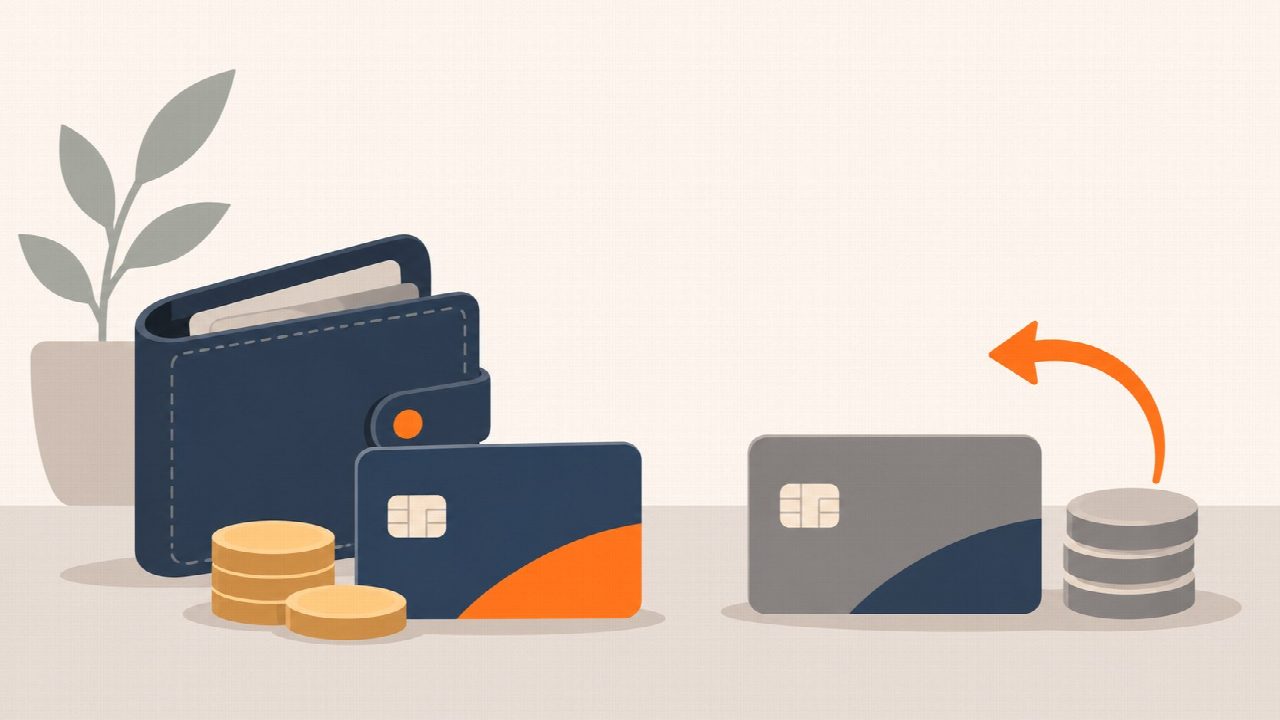
Debiti përdor paratë e tua, krediti paratë e marra hua
Ndryshimi kryesor është burimi i parave. Me kartën e debitit paguan zakonisht nga paratë që ke në llogarinë bankare. Me kartën e kreditit përdor një shumë që banka ta jep hua, brenda kufirit që ka miratuar. Paratë e shpenzuara me kredi duhet t’i kthesh.
Për shembull, kur paguan ushqimet me kartë debiti, blerja pakëson fondet e llogarisë sate. Kur paguan me kartë krediti, blerja shton detyrimin ndaj bankës. Mund të kryesh të njëjtën blerje, por mënyra si e financon ndryshon.
Karta e debitit mund të lidhet edhe me një mbitërheqje të miratuar: një mundësi për të shpenzuar përtej parave që ke në llogari. Në atë rast përdor hua dhe mund të paguash interes ose tarifa. Prandaj, debiti nuk përjashton çdo mundësi borxhi.
Kur paguan interes?
Kur përdor vetëm paratë e tua me kartë debiti, nuk merr hua për blerjen dhe nuk paguan interes kredie për të. Megjithatë, banka mund të ketë tarifa për kartën, llogarinë ose shërbime të veçanta. Mungesa e interesit nuk do të thotë mungesë kostosh.
Me kartën e kreditit, interesi varet nga kontrata, lloji i veprimit dhe mënyra si shlyen detyrimin. Disa karta ofrojnë një periudhë pa interes për blerjet. Për ta përfituar, zakonisht duhet të shlyesh të gjithë shumën e kërkuar brenda afatit dhe të plotësosh kushtet e tjera të bankës.
Kjo periudhë nuk vlen domosdoshmërisht për çdo veprim. Tërheqja e parave në bankomat me kartë krediti mund të ketë tarifë më vete dhe interes që nis që ditën e tërheqjes. Kushtet për blerjet dhe për tërheqjet duhen lexuar veçmas.
Çfarë detyrimi ke për pagesën?
Me debitin, pagesa përdor fondet e llogarisë dhe nuk krijon një faturë kredie për atë blerje, për sa kohë nuk përdor mbitërheqje. Me kreditin, banka të paraqet detyrimin dhe afatin kur duhet të paguash sipas kontratës.
Pasqyra e kartës së kreditit mund të tregojë shumën totale që detyrohesh, pagesën minimale dhe datën e fundit të pagesës. Këto nuk kanë të njëjtin kuptim. Pagesa minimale është shuma më e vogël që kontrata kërkon për atë periudhë; ajo nuk e shlyen domosdoshmërisht të gjithë borxhin.
Nëse paguan vetëm minimumin, pjesa tjetër mbetet borxh dhe mund të sjellë interes. Kjo mund ta zgjasë shlyerjen dhe ta rrisë koston totale. Nëse nuk paguan shumën e kërkuar brenda afatit, banka mund të zbatojë tarifa vonese ose pasoja të tjera që parashikojnë kontrata dhe ligji përkatës.
Cilat tarifa dhe kushte duhen kontrolluar?
Tarifat ndryshojnë mes bankave dhe produkteve. Një kartë mund të ketë kosto edhe kur nuk paguan interes. Për të kuptuar ofertën, lexo kontratën dhe listën e tarifave, jo vetëm përshkrimin e shkurtër të kartës.
- Mirëmbajtja: tarifa të mundshme për kartën ose llogarinë.
- Tërheqjet: kosto për përdorimin e bankomatit, veçanërisht jashtë rrjetit të bankës.
- Pagesat në monedhë tjetër: kursi i këmbimit dhe tarifat që mund të shtohen.
- Kredia: norma e interesit, kushtet e periudhës pa interes dhe tarifat e vonesës.
Për mbrojtjen nga pagesat e paautorizuara, kthimin e parave dhe kundërshtimin e një pagese, vlejnë rregullat e vendit përkatës dhe kushtet e bankës. Mos i trajto garancitë që lexon në faqe amerikane si të drejta që zbatohen automatikisht në Shqipëri.
Nëse sheh një pagesë që nuk e njeh, kontakto menjëherë bankën dhe kërko procedurën e raportimit dhe bllokimit të kartës. Për sqarime profesionale mbi kostot, detyrimet ose vështirësitë e shlyerjes, drejtohu te banka ose te një këshillues financiar i kualifikuar.
Burimet
-
Guida e studentitBanka e Shqipërisë
-
What is a grace period for a credit card?Consumer Financial Protection Bureau