Çfarë është interesi i përbërë?
4 min lexim Publikuar më
Interesi që sjell interes tjetër
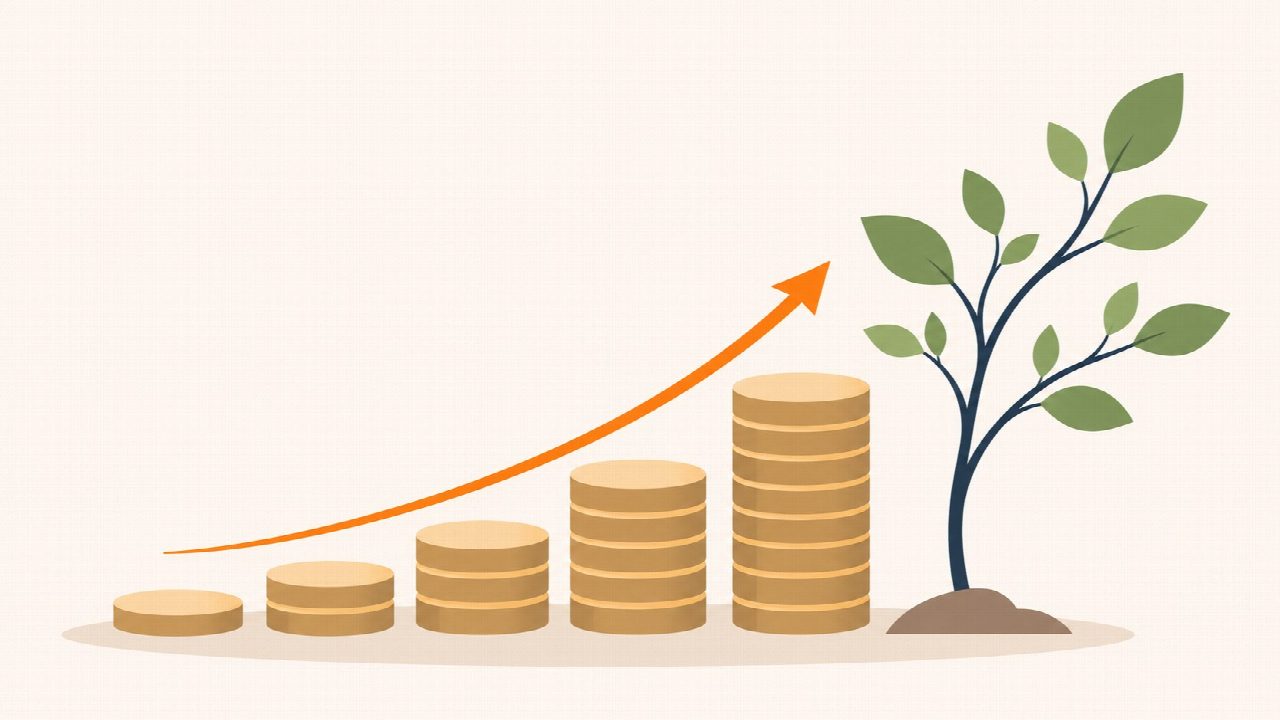
Interesi i përbërë është interesi mbi shumën fillestare dhe mbi interesin që ke fituar më parë. Kur interesi i shtohet shumës, ai bëhet pjesë e bazës për llogaritjen e radhës. Pra, herën tjetër fiton interes edhe mbi interesin e mëparshëm.
Shuma fillestare quhet edhe kapitali fillestar. Me interes të thjeshtë, llogaritja mbështetet vetëm te ky kapital. Me interes të përbërë, baza rritet sa herë që interesi i shtohet shumës. Kjo shpjegon pse fitimi mund të rritet nga një periudhë në tjetrën, edhe kur norma mbetet e njëjtë.
Që ky efekt të vazhdojë te kursimet, interesi duhet të mbetet pjesë e shumës që fiton interes. Nëse e tërheq, ajo pjesë nuk sjell më interes në llogaritjet pasuese.
Një shembull me numra të thjeshtë
Përfytyro një shumë fillestare prej 1 000 dollarësh, me interes vjetor 5%. Në këtë shembull, interesi i shtohet shumës vetëm në fund të çdo viti. Norma nuk ndryshon dhe nuk shton apo tërheq para. Për ta mbajtur llogaritjen të thjeshtë, lëmë jashtë tarifat dhe tatimet.
- Viti i parë: 5% e 1 000 dollarëve janë 50 dollarë. Në fund ke 1 050 dollarë.
- Viti i dytë: interesi llogaritet mbi 1 050 dollarë. Fiton 52,50 dollarë dhe shuma arrin në 1 102,50 dollarë.
Në vitin e dytë fiton 2,50 dollarë më shumë interes sesa në të parin. Kjo shtesë vjen nga interesi që kanë sjellë 50 dollarët e fituar më parë. Ti nuk ke shtuar para të reja; ndryshimin e krijon baza më e madhe e llogaritjes.
Me interes të thjeshtë, e njëjta shumë fillestare dhe e njëjta normë do të sillnin nga 50 dollarë çdo vit. Shembulli është vetëm një ilustrim matematikor, jo një normë e premtuar apo një parashikim fitimi.
Çfarë tregon rregulli i 72?
Rregulli i 72 të ndihmon të vlerësosh afërsisht sa vite duhen që një shumë të dyfishohet me interes të përbërë. Pjesëto 72 me numrin e normës vjetore në përqindje.
Për shembull, me një normë vjetore të supozuar prej 9%, llogaritja është 72 ÷ 9 = 8. Pra, dyfishimi do të kërkonte rreth 8 vjet, nëse norma do të mbetej e njëjtë dhe interesi do të vazhdonte t'i shtohej shumës.
Ky rregull jep një përafrim, jo një afat të saktë. Ai nuk parashikon ndryshimet e normës dhe nuk përfshin vetvetiu tarifat apo tatimet. Përdore për të kuptuar lidhjen mes normës dhe kohës, pa e marrë si garanci për rezultatin.
Pse ka rëndësi fillimi i hershëm?
Kur nis më herët, shuma ka më shumë kohë të kalojë nëpër llogaritje të përsëritura interesi. Edhe interesi i fituar në fillim ka më shumë kohë për të sjellë interes tjetër.
Nëse krahasohen shuma fillestare dhe kushte të njëjta, periudha më e gjatë lejon më shumë rritje nga interesi i përbërë. Kjo është arsyeja matematikore pse koha ka rëndësi, krahas shumës dhe normës.
Rëndësi ka edhe sa shpesh interesi i shtohet kapitalit. Kur norma vjetore dhe kushtet e tjera mbeten të njëjta, shtimi më i shpeshtë i interesit rrit efektin e përbërjes.
I njëjti efekt mund të rrisë borxhin
Te borxhi, mekanizmi mund të punojë kundër teje. Nëse kushtet parashikojnë që interesi i papaguar t'i shtohet shumës së detyrimit, llogaritja pasuese mund të përfshijë edhe atë interes. Kështu, borxhi mund të rritet edhe pa marrë para të tjera hua.
Mënyra konkrete e llogaritjes varet nga kontrata. Jo çdo borxh e trajton njësoj interesin e papaguar. Për të kuptuar koston, dallimi kryesor është nëse interesi llogaritet vetëm mbi kapitalin apo edhe mbi interesin e shtuar.
Për shpjegime që lidhen me rrethanat e tua, kërko ndihmë te një këshillues financiar i kualifikuar ose te një shërbim këshillimi për borxhet.
Burimet
-
How does compound interest work?Consumer Financial Protection Bureau
-
What is compound interest?U.S. Securities and Exchange Commission — Investor.gov
-
Compound interestAustralian Securities and Investments Commission — Moneysmart
-
Effects of compounding interestMoneySense — Government of Singapore